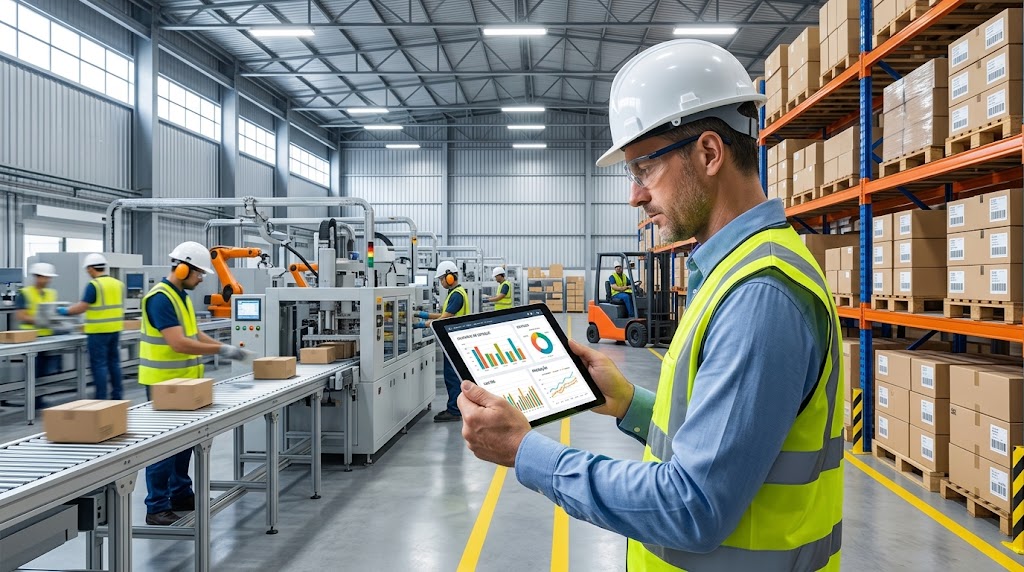
A contabilidade industrial é a gestão financeira e fiscal responsável por transformar a complexidade fabril em rentabilidade real. Quando você produz em escala, administrar matérias-primas, mão de obra e impostos exige técnicas que vão além da contabilidade tradicional. Além de garantir a conformidade legal perante o Fisco, esse suporte especializado traz clareza estratégica ao custo unitário de cada produto. Para indústrias instaladas em hubs produtivos como a região do Alto Tietê, ter esse controle atualizado e detalhado é o passo inicial para proteger suas margens de lucro, evitar desperdícios e escolher os melhores caminhos tributários.
O que é contabilidade industrial e qual a sua função nas fábricas?
A contabilidade industrial é o ramo especializado da ciência contábil dedicado a mensurar, registrar e analisar todas as transações de empresas de manufatura e transformação. Diferente do comércio, que compra e revende produtos prontos, a indústria adquire matérias-primas, consome insumos, contrata mão de obra e utiliza maquinários para criar um novo item.
Por essa razão, sua principal função é calcular com precisão o custo de produção e o valor do estoque. Ela integra o fluxo da fábrica às exigências da Receita Federal, controlando a entrada de componentes, o processo de fabricação e a saída das mercadorias acabadas.
Além disso, a contabilidade fabril monitora as obrigações acessórias específicas do setor, como a entrega do Bloco K do SPED Fiscal. Sem esse acompanhamento técnico, a indústria corre o risco de calcular margens irreais, precificar produtos abaixo do custo ou pagar impostos indevidos por classificação fiscal inadequada.
Como funciona a contabilidade para indústrias no dia a dia?
No cotidiano das fábricas, a rotina contábil opera integrada aos sistemas de gestão da produção e do estoque. O processo começa no momento em que os insumos chegam à empresa e se estende até a entrega do produto final ao cliente.
-
1
Mapeamento dos custos de produção
Em primeiro lugar, a equipe contábil categoriza todos os gastos envolvidos no processo fabril. Isso envolve separar o que é custo direto — como aço, plástico e horas de trabalho operacional — do que é custo indireto, a exemplo do aluguel do galpão e da energia elétrica utilizada nas máquinas.
-
2
Gestão e avaliação de estoques
A avaliação periódica das mercadorias é indispensável. Seguir a NBC TG 1001 do Conselho Federal de Contabilidade garante que os estoques de matérias-primas, produtos em elaboração e itens acabados sejam valorados corretamente pelo método adequado, como o Custo Médio Ponderado.
-
3
Emissão fiscal e apuração tributária
A movimentação de insumos entre filiais, a remessa para industrialização por terceiros e as vendas interestaduais demandam a emissão precisa de notas fiscais. Cada operação carrega alíquotas específicas de IPI, ICMS, PIS e COFINS.
-
4
Entrega das obrigações acessórias
Diariamente ou mensalmente, os dados consolidados da fábrica alimentam o SPED. A precisão do estoque e da produção é cruzada pelo Fisco em tempo real para validar os impostos apurados no período.
Quer saber se sua indústria está pagando mais impostos do que deveria?
Agende uma análise especializada com a Thimi Soluções e descubra como otimizar seus custos operacionaisPrincipais diferenças entre a contabilidade comercial e a industrial
A diferença central entre a contabilidade comercial e a industrial está na complexidade da formação de custos. Enquanto uma loja calcula sua margem com base no valor de compra do fornecedor acrescido de impostos e frete, a fábrica precisa detalhar múltiplos fatores antes de chegar ao custo final.
| Característica | Contabilidade Comercial | Contabilidade Industrial |
|---|---|---|
| Foco de Custo | Custo das Mercadorias Vendidas (CMV) | Custo dos Produtos Vendidos (CPV) e de Fabricação |
| Estrutura de Estoques | Estoque único de mercadorias para revenda | Matéria-prima, Em Elaboração e Produtos Acabados |
| Aproveitamento de Créditos | Créditos tributários sobre compras de mercadorias | Créditos sobre insumos, energia elétrica e embalagens |
| Obrigações Específicas | Devoluções, EFD ICMS/IPI simplificado | Bloco K (controle de estoque e produção), IPI |
Compreender essas divergências evita que gestores apliquem métricas simplistas a processos complexos, o que costuma comprometer a margem de lucro e a saúde financeira do negócio.
Quais são os regimes tributários disponíveis para a indústria?
A escolha do regime tributário adequado determina o volume de impostos a pagar e a burocracia enfrentada pelo negócio. O planejamento tributário bem estruturado analisa o faturamento, a margem bruta e a folha de pagamento para identificar a melhor opção legal.
Simples Nacional
Indicado para indústrias de pequeno porte com faturamento anual de até R$ 4,8 milhões. Embora unifique o recolhimento de tributos, as alíquotas industriais do Anexo II costumam subir rapidamente conforme a receita cresce. Nesses cenários, entender os mecanismos de ajuste da folha, como demonstrado em nosso guia sobre o fator R para redução de impostos, ajuda a tomar decisões mais vantajosas.
Lucro Presumido
Nesta modalidade, a base de cálculo do IRPJ e da CSLL para a indústria é fixada em 8% e 12% da receita bruta, respectivamente. É uma alternativa viável para empresas com margens de lucro elevadas e custos operacionais relativamente baixos.
Lucro Real
Regime obrigatório para empresas com faturamento superior a R$ 78 milhões anuais, mas que pode ser adotado opcionalmente por qualquer fábrica. É ideal para operações com margens reduzidas, altos custos de insumos ou histórico de prejuízos fiscais, pois os tributos incidem apenas sobre o lucro líquido efetivo.
Planejamento Tributário
A análise contínua das operações fabris garante o enquadramento ideal entre os regimes, prevenindo a perda de créditos e assegurando que a transição de faturamento ocorra com total eficiência fiscal.
Erros comuns na gestão contábil fabril e como evitá-los
Falhas no acompanhamento financeiro e fiscal geram multas pesadas e distorcem a tomada de decisão do empresário. Reconhecer esses gargalos é o primeiro passo para proteger sua operação.
- Classificação fiscal incorreta (NCM): atribuir o código errado de Nomenclatura Comum do Mercosul às matérias-primas ou produtos finais gera cobranças indevidas ou autuações fiscais da Receita Federal;
- Inconsistência no Bloco K: relatar saldos de estoque e consumo de insumos no SPED que divergem do inventário físico atrai fiscalizações diretas;
- Confusão entre custo e despesa: tratar gastos operacionais da fábrica como despesas administrativas mascara o custo real da produção e prejudica a precificação;
- Negligência do aproveitamento de créditos: deixar de tomar créditos tributários de ICMS, PIS e COFINS sobre energia elétrica e insumos essenciais gera pagamento desnecessário de impostos.
Evitar essas falhas exige o acompanhamento constante de um time qualificado e atualizado em relação às mudanças na legislação.
Sua equipe perde tempo tentando entender as regras fiscais do setor fabril?
Solicite um diagnóstico contábil gratuito para o seu negócio e simplifique sua rotinaPor que contratar um suporte especializado para sua indústria?
Contar com uma equipe experiente na gestão contábil de fábricas reduz riscos fiscais, automatiza rotinas e ajuda o empresário a manter o foco nas vendas e na produção.
- Redução legal de tributos: aplicação contínua do planejamento tributário eficiente para enquadrar a empresa no regime mais vantajoso;
- Segurança jurídica e fiscal: prevenção de autuações e multas por meio da entrega rigorosa do Bloco K e demais declarações do eSocial;
- Precisão na precificação: relatórios claros de custos para definir preços competitivos sem comprometer a margem de lucro;
- Suporte próximo e consultivo: atendimento personalizado para esclarecer dúvidas da operação fabril com linguagem simples e direta;
- Atendimento regional estratégico: suporte focado nas particularidades das empresas locais, aproveitando a facilidade de acesso a serviços de contabilidade na região do Alto Tietê.
Assim como profissionais de outras áreas exigem suporte focado em suas demandas — a exemplo do que detalhamos na contabilidade para médicos —, indústrias necessitam de especialistas que entendam seu ecossistema.
Pronto para modernizar o controle fiscal e financeiro da sua fábrica?
Converse com nossos consultores para esclarecer suas dúvidas sobre a transição para uma gestão contábil consultiva e adaptada ao seu segmentoDúvidas frequentes sobre contabilidade para indústrias
O Bloco K é a versão digital do Livro Registro de Controle da Produção e do Estoque. Ele exige que as indústrias informem periodicamente o consumo de matérias-primas, as perdas no processo fabril e a quantidade de produtos fabricados, permitindo que o Fisco cruze os dados de estoque.
O cálculo do CPV considera a soma do estoque inicial de produtos acabados com o custo de produção do período, subtraindo o estoque final de produtos acabados. A fórmula básica reflete exatamente o que foi gasto para gerar as mercadorias vendidas.
A alteração de regime tributário ocorre, via de regra, no mês de janeiro de cada ano social. No entanto, o planejamento e os estudos comparativos devem ser realizados ao longo dos meses anteriores para garantir a escolha correta.
A exigência do Bloco K varia conforme o porte da indústria e a legislação estadual aplicável. Empresas optantes pelo Simples Nacional possuem dispensas em etapas específicas, mas ainda precisam manter rígido controle físico de estoque para fins fiscalizatórios.
O investimento varia de acordo com o porte da fábrica, o faturamento mensal, o volume de notas emitidas e o número de funcionários mantidos na folha de pagamento. Em todos os casos, a economia obtida via planejamento tributário compensa o valor do serviço contratado.
Para começar a gestão, são necessários o contrato social registrado, os comprovantes de inscrição no CNPJ e Inscrição Estadual, certidões negativas, extratos bancários, relatórios de estoque e arquivos XML das notas fiscais dos últimos meses.
O momento ideal é na fase de planejamento do negócio ou no instante em que a fábrica percebe aumento na carga tributária, dificuldades para precificar produtos ou gargalos na entrega do SPED.
A contabilidade especializada identifica pagamentos indevidos de tributos, erros no aproveitamento de créditos de ICMS/IPI e desperdícios operacionais de matéria-prima, ajustando os processos para otimizar o fluxo de caixa.
Pronto para transformar a gestão financeira da sua fábrica e pagar menos impostos de forma totalmente legal?
Fale com a equipe da Thimi Soluções e solicite uma proposta personalizada hoje mesmo